segunda-feira, 1 de outubro de 2018

APEMIP quer incentivos “com urgência” para arrendamento urbano

arrendamento

Os problemas habitacionais que o país enfrenta, especialmente ao nível do arrendamento urbano, só se irão resolver com incentivos aos proprietários, que deverão ser disponibilizados “com urgência”, defendeu esta sexta-feira a Associação dos Profissionais e Empresas de Mediação Imobiliária de Portugal (APEMIP) em comunicado.

“Todos sabemos que existem problemas habitacionais que têm que ser sanados e tal só acontecerá quando houver um mercado de arrendamento que dê resposta às necessidades dos cidadãos”, disse Luís Lima, presidente da APEMIP, apontando a falta de oferta e os preços praticados neste momento como as duas questões centrais para a ausência de dinamização do mercado.

Para a APEMIP, a solução para os problemas habitacionais está do lado da oferta. Uma das medidas apontadas como urgentes por Lima é a atribuição de benefícios fiscais aos senhorios que arrendem as suas casas a preços acessíveis.

“Pensar que o mercado resolverá o problema por si só é errado e ingénuo. Uma casa representa um negócio para o seu proprietário, que, para apostar neste negócio, precisa de sentir que tem condições para tal. Não haja dúvida que, neste momento, a abusiva fiscalidade que se pratica no setor é um entrave. É preciso avançar com medidas como a redução da taxa de IRS sobre os arrendamentos acessíveis para contratos com mais de cinco anos ou a introdução de um seguro de renda popular, que são medidas propostas pelos agentes do mercado”, defendeu Luís Lima.

O presidente da APEMIP criticou os sucessivos Governos por terem “ignorado” a dinamização do arrendamento urbano, dizendo que são “legislaturas atrás de legislaturas sem que sejam tomadas medidas efetivas” para a sua dinamização.

Luís Lima considera que o problema não ficará resolvido enquanto não se deixar de olhar para os proprietários como “ricos”. “Os proprietários precisam de inquilinos, mas os inquilinos também precisam de proprietários, pois sem casas no mercado, ou têm condições para comprar, ou não terão para onde ir”, acrescenta.

Tendo em contas as preocupações às alterações à lei que regula o arrendamento urbano, Luís Lima apelou ao “bom senso dos partidos, nomeadamente os que estão mais à esquerda e reticentes sobre a introdução de benefícios fiscais”.

As propostas de lei na área da fiscalidade do arrendamento urbano, que contam com dois diplomas do Governo — um projeto do CDS-PP e três do PSD — integram o pacote legislativo sobre habitação, em discussão no grupo de trabalho da habitação, que faz parte da comissão parlamentar de Ambiente, Ordenamento do Território, Descentralização, Poder Local e Habitação.

Fonte: Eco.pt

IMI superior a 100 euros poderá ser pago em três prestações

IMI

A partir do próximo ano, os contribuintes que pagam mais de 100 euros do imposto municipal sobre imóveis (IMI) vão poder fazer esse pagamento em três parcelas, segundo a edição desta sexta-feira, 28 de setembro, do “Jornal de Notícias”.

O Governo quer reduzir de 250 euros para os 100 o valor que tem de ser liquidado de uma só vez, permitindo desta forma que as famílias diluam o peso do imposto ao longo do ano. Atualmente, os proprietários que recebem uma nota de liquidação do IMI até 250 euros são obrigados a pagar de uma só vez.

Somente as famílias cuja obrigação fiscal seja superior a 250 euros podem recorrer ao pagamento fraccionado. Contudo, se a liquidação não vai além dos 500 euros, é feito em duas prestações, caso seja acima dos deste valor serão três prestações.

A primeira prestação e única para quem paga menos de 100 euros passará a ser cobrada em maio, em vez de abril. Esta mudança no calendário de pagamento deve-se à “crescente complexidade do sistema liquidador”, e também porque a Autoridade Tributária e Aduaneira precisa de mais tempo para montar o processo de cobrança.

Fonte: Jornal Económico

quinta-feira, 27 de setembro de 2018

Carlos Costa alerta para euforia no imobiliário. Bancos afastam risco de bolha

banco de portugal

O Banco de Portugal já deu sinais de que teme excessos nos mercados de crédito e no imobiliário e Carlos Costa avisou ontem que convém que os agentes económicos tenham capacidade de os interpretar. O governador do Banco de Portugal advertiu esta terça-feira para os riscos de situações de euforia no mercado. Mas, poucas horas depois da intervenção do supervisor, os responsáveis de alguns dos maiores bancos portugueses afastaram o cenário de bolha.

No início de junho, o Banco de Portugal tinha já avisado que existiam “sinais de sobrevalorização” nos preços do imobiliário residencial. O ritmo de concessão de crédito levou também o supervisor a recomendar aos bancos que cumprissem alguns limites de forma a evitar potenciais excessos. O banco central quer limitar o montante do financiamento a 90% do valor do imóvel e impedir que as prestações dos empréstimos venham a pesar mais de 50% do rendimento das famílias. Pretende ainda limitar os prazos dos contratos de crédito.

Mas Carlos Costa voltou a dar sinais de que há risco de excessos. “Os agentes económicos não têm em conta e, portanto, não contemplam, as externalidades das suas decisões ou ações, em particular o risco sistémico. Esta constatação é particularmente relevante quando se desenvolvem situações de euforia no mercado, nomeadamente no mercado residencial e hipotecário”, disse o governador numa conferência sobre supervisão comportamental bancária realizada esta terça-feira.

Quando anunciou as recomendações para o crédito, o Banco de Portugal referiu que iria fazer uma avaliação periódica à eficácia dessas regras. E não descarta, caso seja necessário, tomar “medidas adicionais”. Do lado do governo e da Comissão Europeia a mensagem é que a evolução do crédito seja vigiada de perto pelo supervisor

Crédito a subir, preços a acelerar
Os preços das casas subiram 30% nos últimos quatro anos, segundo os dados mais recentes do Instituto Nacional de Estatística, relativos ao segundo trimestre. E o valor do novo crédito à habitação concedido pela banca aumentou mais de quatro vezes nos primeiros sete meses de 2018 do que há quatro anos. O setor disponibilizou 5,7 mil milhões de euros para a compra de casa até julho. Mesmo em relação a 2017 o aumento é de 26%.

Em julho, o mês em que entraram em vigor as novas regras do Banco de Portugal, a banca concedeu 919 milhões de euros para a compra de casa. Foi uma diminuição ligeira face a junho, mas ainda assim foi um dos meses mais ativos dos últimos anos apesar das recomendações do supervisor.

Carlos Costa defendeu a necessidade de “medidas que ataquem os desenvolvimentos sistémicos negativos resultantes da interação das decisões individuais”. E explicou que “estas medidas serão função da literacia e da aptidão financeiras dos agentes económicos e, em particular, da sua capacidade para interpretar os sinais que resultem da intervenção das autoridades prudenciais”. 

O governador avisou que “como regra, uma menor capacidade de interpretação desta intervenção gera um maior risco de bolha de mercado e, por consequência, determina a necessidade de medidas prudenciais mais interventivas do lado da concessão de crédito, ou do lado da aplicação da poupança, para garantir a estabilidade financeira”.

Banqueiros rejeitam bolha 

Os avisos do Banco de Portugal são também partilhados pelo governo. O secretário de Estado Adjunto e das Finanças, Ricardo Mourinho Félix, pediu também esta terça-feira que o supervisor continuasse atento à evolução do crédito. “O elevado nível de crédito malparado é ainda uma marca da crise anterior, por isso é fundamental a vigilância da evolução do crédito da nossa economia”, disse, citado pela Lusa, na conferência a Banca do Futuro, organizada pelo Jornal de Negócios.

Mas do lado dos banqueiros a mensagem é de que os preços das casas não devem descer e de confiança nas políticas de concessão de crédito. O presidente executivo do BCP, Miguel Maya, explicou na mesma conferência que, contrariamente ao que acontecia há cinco ou dez anos, Lisboa e Porto passaram a fazer parte de um mercado internacional. Defende que isso deverá aguentar os preços do imobiliário nas duas cidades. “Dificilmente vejo que os preços vão descer”, disse, apesar de admitir um “ajustamento marginal”.

Pablo Forero, o presidente do BPI, considera que a situação que observa em Portugal “não tem nada a ver com a bolha imobiliária em Espanha”. Referiu que “há que evitar excessos” mas garantiu que a banca está a fazer esse trabalho.

Já Paulo Macedo, presidente da Caixa Geral de Depósitos, salientou que as práticas seguidas pelo setor e os modelos de governação são agora distintos do que acontecia no passado. Observou que mesmo com as recomendações do BdP, que diz serem cumpridas pelos bancos, não houve grandes oscilações no crédito. Defendeu que “ o que correu mesmo mal no passado foram as grandes posições dos bancos na construção e obras públicas”. E garante que atualmente isso “não acontece”.

Fonte: Dinheiro Vivo

terça-feira, 25 de setembro de 2018

Dicas de poupança: como elaborar um orçamento familiar em 4 passos

JESHOOTS.COM/Unsplash

Encontrar um equilíbrio entre as receitas mensais e as despesas. Este é a regra número um, se não a regra de ouro, no que toca à poupança. Quanto se ganha, quanto se gasta e quanto se poupa: está encontrada a trilogia base de um orçamento familiar. Queres elaborar um? Segue estes quatro passos.
As dicas de poupança são uma grande mais-valia. E é sempre tempo de recordar algumas regras básicas que acabam por fica “para trás” ou relegadas ao esquecimento. Antes de mais é preciso entender o conceito de orçamento familiar.

O que é um orçamento familiar?

É uma ferramenta fundamental na gestão das receitas, despesas fixas e variáveis, que te podem ajudar a definir um plano de poupança para o futuro. Sem um bom planeamento e gestão de gastos será difícil manter as contas familiares “saudáveis”.
“O orçamento familiar é a melhor ferramenta para organizar e disciplinar a sua vida financeira”, escreve o Gabinete de Apoio ao Sobre-endividado (GAS) da Associação Portuguesa para a Defesa do Consumidor (DECO).
Sabes, por exemplo, quanto gastaste em cafés no último mês? Nas faturas da luz, gás e água? Contabilizaste todas as tuas refeições fora de casa? Estas são algumas questões que funcionam como ponto de partida para a elaboração de um orçamento.

As 4 etapas a seguir

Para a elaboração do orçamento devem ser contabilizados todos os rendimentos e, mais importante, todas as despesas do agregado familiar.
Passo 1 – Rendimentos
Calcula a totalidade dos teus rendimentos mensais, onde se incluem os rendimentos de todo o agregado familiar, bem como os rendimentos pontuais. 
Passo 2 – Despesas
Calcula a totalidade das tuas despesas, onde estão incluídas as despesas mais reduzidas, as pontuais ou até as sazonais. 
Passo 3 – Saldo Mensal
Depois de calculares os rendimentos e as despesas é hora de avaliar o saldo final. Para isso deves subtrair as despesas aos rendimentos. 
Passo 4 – Avaliação
No final deverás avaliar a tua situação financeira, identificar os gastos supérfluos e eliminá-los. Será ainda importante definires os gastos indispensáveis e reduzi-los, procurando outras alternativas de consumo.
Fonte: Idealista News

Como contratar um seguro de recheio da casa e avaliar o património

Gtres

Sabes como calcular corretamente o valor dos bens que tens em casa? Fica a saber que esse passo é crucial na hora de contratar um seguro para o recheio da casa. No artigo de hoje da rubrica semanal Deco Alerta, destinada aos consumidores em Portugal e assegurada pela Deco – Associação Portuguesa para a Defesa do Consumidor para o idealista/news, explicamos-te tudo sobre este tema.

Apresentaram-me a possibilidade de fazer um seguro de recheio da casa. Porém, pouco sei sobre como contratar este seguro e sobretudo como avaliar o meu património. Podem esclarecer-me?
A tua questão é muito pertinente e refere um passo essencial na pré-contratação deste tipo de seguro. Antes de contratares um seguro para o recheio da habitação ou até de adicionares essa cobertura ao multirriscos, deverás calcular correctamente o valor do teu património.
Para calcular corretamente o valor do recheio da habitação, primeiro estabelece uma lista com todas as divisões da casa e destaca cada uma das assoalhadas, inscrevendo detalhadamente todos os bens que a compõem. Além do mobiliário e electrodomésticos, não esqueças o vestuário e calçado, loiças e trens de cozinha, livros e objectos decorativos.
À frente de cada bem, anota o seu valor em novo. O ideal seria mesmo ter também as faturas que comprovam a aquisição destes objetos por esse valor. No final, soma todas as parcelas e apura o valor total do recheio da tua casa. Esse valor deve, também, incluir eventuais objetos guardados na varanda ou na arrecadação.
Deves ainda mencionar à parte alguns objetos especiais, como obras de arte, coleções ou joias de grande valor. Se possível, guarda fotografias destes objetos. Neste caso, tens de indicar o valor real do bem no mercado, o que pode obrigar a uma avaliação especializada.
Ao valor total apurado, adiciona aproximadamente 10% para cobrir eventuais esquecimentos ou aumentos de preço. Esse deve ser o valor do capital a segurar no seguro multirriscos-habitação.
Se o valor declarado no seguro for inferior ao real valor do que acumulas na habitação, a seguradora não irá cobrir a totalidade dos bens, em caso de sinistro. Nesse caso, o perito avalia que percentagem do valor total do património estava coberta pelo seguro e indemniza os danos na mesma percentagem.
Cumprida a tarefa, deverás comparar diferentes propostas de seguros, ler atentamente os contratos e, em caso de dúvida, pergunta tudo o que entenderes como necessário e conta com o apoio da nossa associação. 
Fonte: Idealista News

quinta-feira, 20 de setembro de 2018

Imobiliário tem nova voz: nasceu outra associação de proprietários...

Ricardo Resende/Unsplash

Está criada a Associação Portuguesa de Proprietários. Trata-se de uma nova organização, porque na verdade já existem (outras) duas. A associação foi fundada pelos irmãos João Caiado Guerreiro e Tiago Caiado Guerreiro, ambos juristas, e quer proteger o interesse dos proprietários de imóveis particulares – algo que os especialistas consideram não estar a ser corretamente defendido pelas associações existentes.
João Caiado Guerreiro é especialista em mercado de capitais e fundos imobiliários e Tiago Caiado Guerreiro é especialista em fiscalidade. Os irmãos confirmaram ao Público a constituição desta associação, informando que o terceiro elemento da direção é um investidor internacional, de origem indiana, Rajan Sahay.
“Temos vindo a fazer uma reflexão sobre a necessidade de criar uma nova associação porque entendemos que não há proprietários apenas em Lisboa, assim como achamos que as posições que têm vindo a ser tomadas nem sempre são as que fazem mais sentido”, explicou João Caiado Guerreiro.
De recordar que atualmente existem duas outras estruturas associativas: a Associação Lisbonense de Proprietários (ALP), presidida pelo jurista Luís Menezes Leitão e que tem cerca de 10.000 associados; e ainda a Associação Nacional Proprietários (ANP), fundada em 2007 e que é presidida por António Frias Marques, diretor de empresas.
João Caiado Guerreiro disse que um dos primeiros trabalhos desta associação será, por exemplo, o de demonstrar o volume dos impostos que são cobrados no imobiliário e como ele compromete o direito dos portugueses a ter casa, referindo-se à atual discussão sobre as taxas relativas à especulação imobiliária.
Fonte: Idealista News

quarta-feira, 19 de setembro de 2018

Vais pedir um crédito à habitação? Os custos que te esperam variam de banco para banco


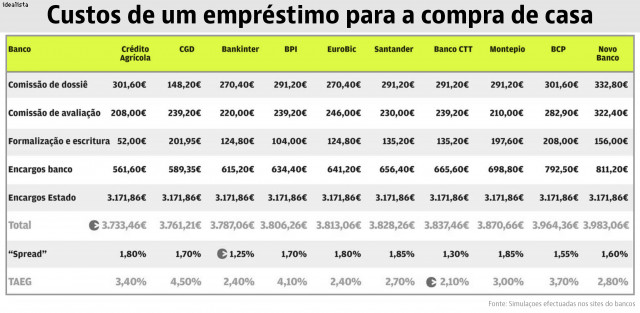
Jornal de NegóciosEstás em vias de pedir um empréstimo para a compra de casa? Atenção porque, além do famoso 'spread' - a taxa que o banco cobra - e que influencia o valor da prestação mensal, há outros custos que te esperam, logo desde o início do processo. Em causa estão as comissões iniciais relativas à abertura do processo, a avaliação do imóvel e a formalização e escritura. E os valores diferem bastante de banco para banco.
O Crédito Agrícola é a instituição financeira que oferece as comissões iniciais mais baixas: 561,60 euros (incluindo imposto do selo). No pólo oposto está o Novo Banco, cujos encargos chegam aos 811,20 euros. Ou seja, trata-se de uma diferença de 249,60 euros, segundo as contas feitas pelo Jornal de Negócios, a partir de uma ronda pelos sites dos dez principais bancos nacionais (ver tabela).
A estas despesas, frisa o diário, acrescem depois os encargos com o Estado, relativos ao pagamento de impostos, que superam os três mil euros. 
No que respeita às comissões, a grande maioria das instituições financeiras cobra, mensalmente, um encargo pelo processamento da prestação, que pode vir a ser revista em alta ao longo do financiamento.
A taxa de juro é outro dos aspectos ter em conta. Para demonstrar a disponibilidade em conceder crédito à habitação, os bancos nacionais têm vindo a reduzir progressivamente o "spread" cobrado aos clientes - ainda que com "truques" de propaganda.
Em alguns casos, a diferença expressiva entre o "spread" e a taxa anual de encargos efectiva global (TAEG), tem exatamente a ver com o facto de, para conseguirem um "spread" mais baixo, os clientes terem de subscrever vários produtos. Tal como a CGD explica na ficha de informação normalizada europeia (FINE), "a TAEG é o custo total do empréstimo expresso em percentagem anual" e "é indicada para ajudar a comparar as diferentes propostas". 
Para um financiamento de 100 mil euros, para um imóvel com uma avaliação entre 125 e 150 mil euros (dependendo da instituição), a 30 anos, para dois proponentes com um rendimento anual de 50 mil euros, a melhor taxa de juro é conseguida no Bankinter, segundo as simulações efetuadas pelo Negócios, com base num rendimento anual dos dois proponentes de 50 mil euros e considerando todas as bonificações possíveis apresentadas pelas instituições financeiras.
A instituição apresenta uma margem de 1,25%, seguida de perto pelos 1,3% do Banco CTT.
A Caixa e o BPI apresentam, segundo o jornal, a taxa mais elevada (4,50% e 4,10%, respetivamente) e que mais do que duplicam o valor do "spread" mais baixo que é possível obter (1,70% em ambos os casos). 
Fonte: Idealista News